Dari Alam ke Pabrik: Mengapa Kekayaan Sumber Daya Justru Menjadi Penghambat Industrialisasi

Siapa bilang Indonesia “gagal industri” karena miskin sumber daya? Justru kebalikannya: kita terlalu kaya bahan baku, sampai-sampai nyaman hidup dari fase awal rantai nilai dan lupa membangun otot di tengah—pabrik yang besar, rantai pasok yang dalam, dan perusahaan lokal yang tahan pukul. Hasilnya: kita jago menggali dan mengekspor, tetapi kurang mahir merakit ekosistem manufaktur yang bisa menyaingi Cina, Korea, atau bahkan tetangga dekat. Ini bukan kisah kekurangan, melainkan cerita “kemewahan yang meninabobokan”.
Mari mulai dari gambaran besarnya. Manufaktur tetap penopang penting ekonomi, tetapi proporsinya terhadap PDB kita mandek di kisaran belasan persen—sekitar 18–19% dalam beberapa tahun terakhir menurut BPS dan World Bank. Artinya, mesin produksi ada, tapi lajunya tidak melompat seperti negara yang berhasil mengunci skala industri. Di saat yang sama, biaya logistik Indonesia lama dikenal mahal. Metode lama sering menyebut 23–24% dari PDB; metodologi baru Bappenas memisahkan biaya domestik 14,1% dan ekspor 8,98%—totalnya tetap sekitar 23%. Apapun cara hitungnya, pesan kebijakan sama: inefisiensi logistik masih menahan skala dan kecepatan manufaktur lokal untuk tumbuh besar. (BPS; World Bank; Bappenas/PwC; Tenggara Strategics).
Lalu kenapa pabrik lokal sulit menjadi “raksasa”? Salah satu jawabannya: “missing middle”. Struktur usaha kita didominasi pemain amat kecil dan segelintir besar, dengan kekosongan di tengah—tempat lahirnya juara nasional yang mestinya naik kelas. Studi Bank Dunia sudah lama menyorot kombinasi regulasi yang memberatkan, akses pembiayaan yang seret, hingga pasar yang kurang kompetitif. Versi terbaru kajian 2024 bahkan menunjukkan paradoks: perusahaan besar Indonesia tidak jauh lebih produktif dari menengah, dan—dibanding pembanding global—menyerap lebih sedikit pekerjaan untuk skala penjualan yang sama. Ini tanda ekosistem yang belum “menghadiahi” perusahaan efisien untuk tumbuh jadi sangat besar. (World Bank).
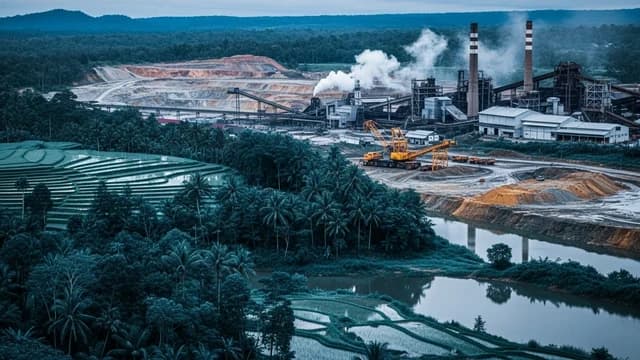
“Kalau begitu, bukankah hilirisasi jawabannya?” Ya—tetapi caranya menentukan hasilnya. Contoh paling aktual adalah nikel. Larangan ekspor bijih mendorong smelter tumbuh cepat; Indonesia menjadi produsen nikel nomor satu dunia dan jantung rantai pasok EV Asia. Namun ekspansi kilat berbasis PLTU captive batu bara memindahkan hotspot emisi dan risiko lingkungan ke Sulawesi dan Maluku. Studi CREA–CELIOS menghitung dampak kesehatan dan ekologinya signifikan; beberapa riset akademik menegaskan kehilangan tutupan hutan dan dampak sosial di sekitar tambang. Bahkan di sisi pasar, ledakan kapasitas sempat mendahului permintaan sehingga sebagian smelter terpukul margin. Hilirisasi tetap penting, tetapi tanpa standar lingkungan-energi, disiplin pasar, dan transfer teknologi yang nyata, ia mudah berubah jadi “enklave industrial”—kaya produksi, miskin pengganda. (CREA–CELIOS; ScienceDirect; Mining.com).
Faktor eksternal turut membentuk arena main. Di WTO, kebijakan bahan mentah kita dipersoalkan mitra dagang; Indonesia memang memajukan argumen kedaulatan industri, tetapi sengketa hukum menandai bahwa strategi hilirisasi harus cerdas memilih instrumen—insentif investasi, perjanjian pasokan jangka panjang, dan standardisasi—bukan semata rem ekspor. Intinya: hilirisasi perlu diarahkan menjadi “pembuat ekosistem”, bukan sekadar “pembuat pabrik”. (Komisi Eropa/Panel WTO; analisis kebijakan).
Kalau menoleh ke Cina, jawabannya bukan sekadar pasar besar. Mereka membangun “kedalaman” rantai pasok: ratusan pemasok tingkat 1–2–3, logistik cepat, adopsi teknologi agresif, serta R&D yang ditopang belanja nasional besar. Indonesia? Belanja R&D kita sekitar sepersekian persen PDB—terlalu tipis untuk mengunci lompatan teknis, apalagi menyeimbangi keunggulan biaya dan kepadatan klaster manufaktur negara pesaing. Tanpa R&D, perusahaan sulit menciptakan diferensiasi produk dan efisiensi proses—dua bahan bakar utama untuk naik kelas. (UNESCO/World Bank).
Ada pula dinamika FDI yang “lebih memburu pasar” ketimbang efisiensi. Bank Dunia menemukan, banyak investasi asing di sini tidak otomatis meningkatkan produktivitas atau ekspor perusahaan penerima; ini menandakan ekosistem kita lebih menarik untuk menjual ke pasar domestik ketimbang menjadikan Indonesia basis produksi global berbiaya kompetitif. Tanpa disiplin ekspor dan jejaring pemasok lokal yang kuat, alih teknologi jadi tipis, dan perusahaan nasional tetap menjadi subkontraktor pinggiran. (World Bank IEP 2024).
Apakah semua ini berarti hilirisasi salah arah? Tidak. Yang anti-mainstream justru begini: hilirisasi harus diperlakukan sebagai desain ulang ekosistem, bukan proyek industrial estate. Targetnya bukan sekadar menambah smelter, tetapi menambah pemasok komponen, pabrikan mesin, jasa rekayasa, dan laboratorium uji. Butuh standar energi bersih yang ketat agar biaya kesehatan-lingkungan tidak memakan dividen ekonomi; butuh logistik yang benar-benar turun (bukan hanya klaim), dan aturan persaingan yang membuat pemain efisien menang cepat. Dengan desain seperti ini, hilirisasi menjadi “mesin pengganda” yang menyerap tenaga terampil lokal, memperkuat UKM pemasok, dan memaksa transfer teknologi berlangsung apa pun benderanya. (OECD; Bappenas; World Bank).
Dampaknya ke masyarakat dan lingkungan tidak boleh jadi catatan kaki. Di lapangan, konflik lahan, polusi udara dan air, serta keselamatan kerja di kawasan industri nikel menjadi alarm keras. Beberapa investigasi media internasional dan organisasi hak lingkungan menyorot standar keselamatan yang longgar dan ketergantungan PLTU captive. Menata ulang hilirisasi berarti memadukan audit lingkungan yang transparan, energi terbarukan di kawasan industri, serta perlindungan pekerja yang nyata—bukan hanya papan imbauan. Efeknya langsung: kualitas hidup komunitas sekitar naik, konflik sosial turun, dan biaya eksternal industri menyusut. (Financial Times; Climate Rights International; AP).
Bagaimana dengan angkatan kerja? Di atas kertas, kita “punya semua”: populasi besar, anak muda banyak, dan akses pendidikan meningkat. Tetapi industri modern meminta literasi data, problem-solving, dan kemampuan kolaborasi lintas budaya. Ini bukan sekadar ijazah. Indonesia konsisten tumbuh sekitar 5%, tetapi untuk melompat kelas, kita butuh produktivitas yang naik lebih cepat—dan itu terjadi jika pekerja bisa mengubah data menjadi keputusan dan bengkel menjadi laboratorium. Tanpa itu, lowongan bernilai tinggi akan ditangkap pemain global yang membawa standar dan disiplin teknis lebih matang. (Reuters; World Bank; OECD).
Jadi, apa yang sebenarnya “tidak ada” di negeri ini? Bukan nikel, bukan sawit, bukan batubara, bukan tenaga kerja. Yang kurang adalah kedalaman: kedalaman rantai pasok, kedalaman riset dan rekayasa, kedalaman persaingan yang mendorong efisiensi, serta kedalaman komitmen lingkungan agar industri kita bukan sekadar besar, tetapi juga berumur panjang. Saat kita berhenti puas sebagai eksportir bahan mentah, dan mulai mengukur sukses dari banyaknya pemasok tier-2/3 lokal, dari turunnya biaya logistik faktual, dari naiknya belanja R&D, dan dari kualitas udara di kawasan industri—saat itu, label “penghasil bahan baku” akan bergeser menjadi “produsen bernilai tambah”.
Ini pekerjaan rumah satu generasi. Kabar baiknya: generasi yang paling akrab dengan teknologi—Gen-Z dan milenial—adalah kandidat terbaik untuk memecah kebuntuan. Jika mereka berani keluar dari budaya “scroll cepat, paham pelan” menuju “baca dalam, eksekusi cepat”, hilirisasi versi Indonesia bisa menjadi contoh baru bagi dunia: negara kaya bahan baku yang berhasil menghindari kutukan komoditas dengan membangun ekosistem produksi yang cerdas, bersih, dan kompetitif. Dan itu, pada akhirnya, lebih berharga daripada sekadar menambah satu pabrik lagi.
-Akmaller-
Komentar (0)
Kami meninjau komentar untuk menjaga percakapan tetap sehat. Hindari membagikan informasi sensitif.
Belum ada komentar. Jadilah yang pertama memberi tanggapan.