Harapan Rakyat Memiliki Rumah Terwujud, Program 3 Juta Rumah Merupakan Solusi bagi Masyarakat Berpenghasilan Rendah

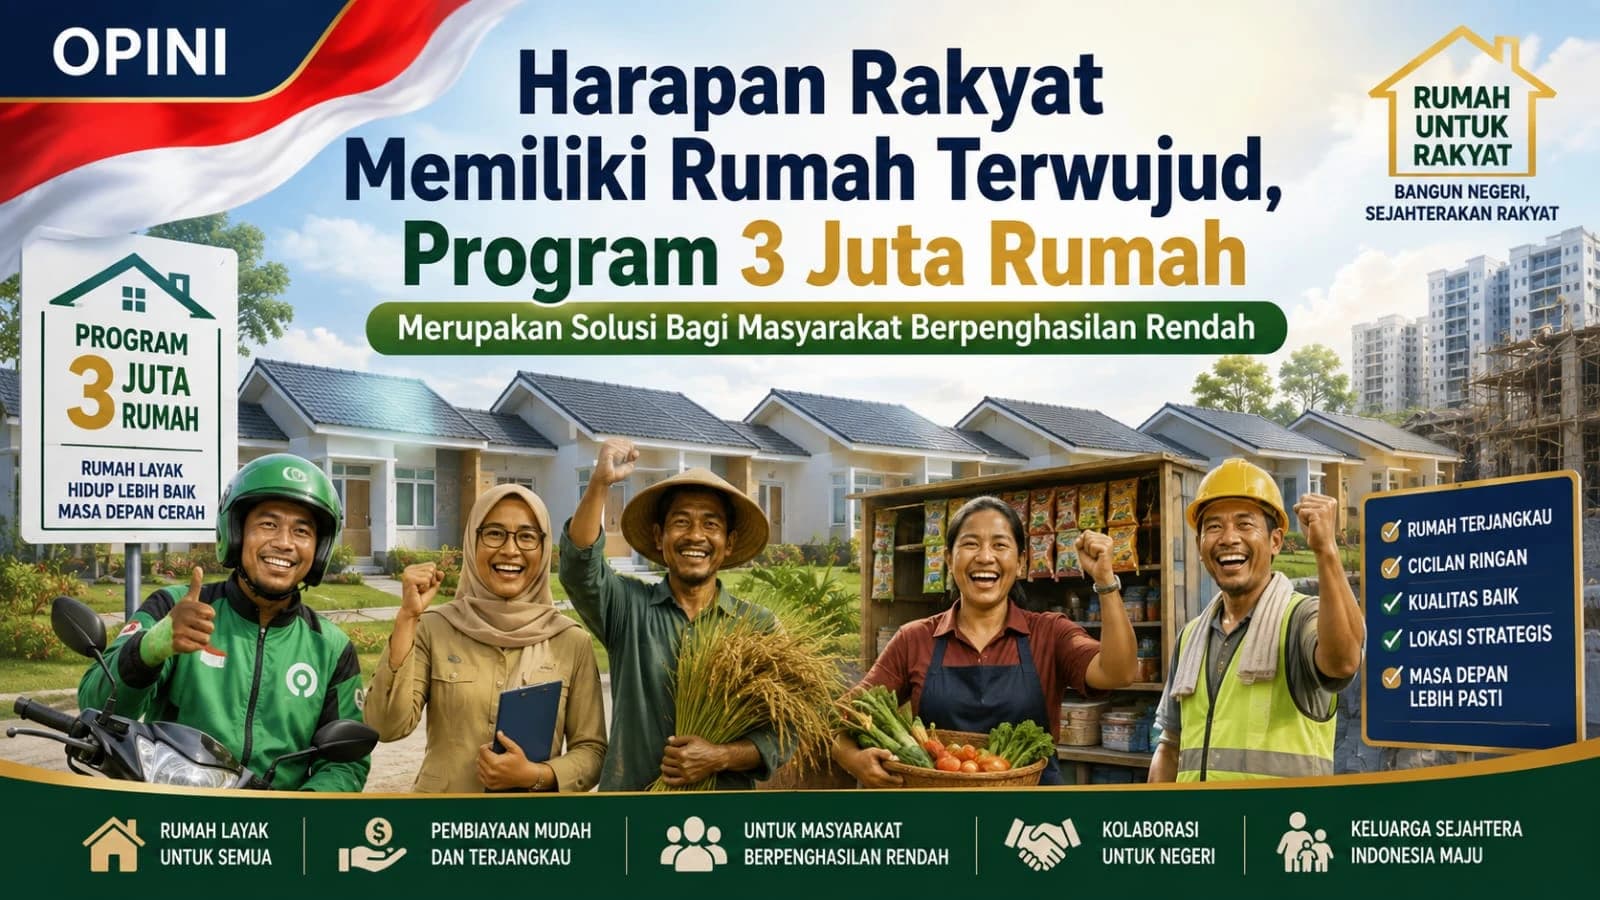
Rumah adalah salah satu kebutuhan paling mendasar dalam kehidupan manusia. Bagi keluarga berpenghasilan rendah, memiliki rumah sendiri sering kali bukan sekadar persoalan keinginan, tetapi perjuangan panjang menghadapi harga tanah, biaya konstruksi, uang muka, bunga kredit dan kemampuan membayar cicilan. Di tengah persoalan tersebut, Program 3 Juta Rumah hadir dengan satu pesan yang sederhana tetapi sangat penting yaitu negara ingin memastikan masyarakat berpenghasilan rendah memiliki kesempatan yang lebih besar untuk mempunyai rumah yang layak dan terjangkau.
Program ini patut dilihat bukan sekadar sebagai target pembangunan 3 juta unit rumah. Lebih jauh, ia merupakan kebijakan yang menggabungkan regulasi, subsidi, pembiayaan, pembangunan fisik, kolaborasi pemerintah daerah, perbankan dan pengembang, serta pengawasan agar rumah benar-benar ditempati oleh masyarakat yang berhak. Dengan kata lain, Program 3 Juta Rumah sedang membangun sebuah ekosistem perumahan.
Dalam menjalankan program sebesar ini tidak mungkin berjalan tanpa landasan hukum yang kuat. Penyelenggaraan perumahan nasional memiliki dasar hukum utama yang tertuang dalam UU Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman, yang kemudian mengalami perubahan melalui UU Nomor 6 Tahun 2023. Kerangka tersebut diperkuat antara lain oleh PP Nomor 14 Tahun 2016 sebagaimana diubah dengan PP Nomor 12 Tahun 2021 serta PP Nomor 25 Tahun 2020 tentang Penyelenggaraan Tabungan Perumahan Rakyat sebagaimana diubah dengan PP Nomor 21 Tahun 2024.
Pada tingkat kementerian, pemerintah juga terus memperbarui regulasi agar pelaksanaan program dapat berjalan dengan baik. Permen PKP Nomor 5 Tahun 2025 mengatur besaran penghasilan dan kriteria masyarakat berpenghasilan rendah serta persyaratan kemudahan pembangunan dan perolehan rumah. Regulasi ini kemudian diperbarui melalui Permen PKP Nomor 1 Tahun 2026. Sementara itu, pelaksanaan bantuan pembangunan perumahan dan penyediaan rumah khusus diatur melalui Permen PKP Nomor 10 Tahun 2025, yang kemudian diubah melalui Permen PKP Nomor 4 Tahun 2026 yang mulai berlaku pada 9 April 2026. Regulasi tersebut menegaskan kebutuhan menghadirkan hunian yang layak, aman, terjangkau, efektif, inklusif dan berkeadilan.
Fondasi regulasi tersebut menunjukkan bahwa Program 3 Juta Rumah bukan sekadar gagasan pembangunan, melainkan bagian dari kebijakan perumahan yang memiliki kerangka hukum dan mekanisme pelaksanaan. Lalu kemudian, siapakah yang menjadi penerima manfaat?
Pertanyaan ini sangat penting. Sebab rumah subsidi bukan untuk semua orang. Negara harus memastikan bantuan diberikan kepada masyarakat yang memang membutuhkan. Berdasarkan Kriteria MBR yang telah diatur melalui regulasi Kementerian PKP. Selain melihat batas penghasilan, pemerintah juga menetapkan persyaratan untuk memperoleh kemudahan pembangunan dan perolehan rumah.
Perkembangan implementasi menunjukkan pemerintah juga berusaha membuka akses bagi pekerja dengan pendapatan tidak tetap, termasuk pedagang, pelaku UMKM, pekerja informal dan kelompok masyarakat berpenghasilan rendah lainnya. Langkah tersebut penting karena sebagian masyarakat justru berada di luar sistem penghasilan tetap. Mereka mungkin memiliki kemampuan membayar cicilan, tetapi kesulitan memenuhi persyaratan pembiayaan konvensional. Dengan demikian, perluasan akses kepada pekerja informal menjadi salah satu kunci agar Program 3 Juta Rumah benar-benar inklusif.
Pada Juli 2026, misalnya, pemerintah memperluas akses KPR FLPP kepada mitra pengemudi Gojek melalui skema khusus dengan uang muka 0 persen bagi yang memenuhi persyaratan. Ini memperlihatkan perubahan pendekatan, yang dicari bukan hanya masyarakat yang memiliki slip gaji, tetapi masyarakat yang memiliki kebutuhan dan kemampuan ekonomi yang dapat diverifikasi.
Bagi Masyarakat Berpenghasilan Rendah, persoalan terbesar bukan hanya harga rumah. Masalah lainnya adalah bagaimana membayarnya. Di sinilah Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) memainkan peran penting. FLPP merupakan dukungan pembiayaan perumahan yang dikelola Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) untuk membantu MBR memperoleh rumah pertama. Skema yang berlaku memberikan sejumlah kemudahan, antara lain suku bunga tetap 5 persen, uang muka mulai 1 persen, dan bebas PPN untuk rumah yang memenuhi ketentuan FLPP.
Pemerintah juga sedang mendorong tenor pembiayaan yang lebih panjang, bahkan hingga 40 tahun, agar beban cicilan bulanan semakin terjangkau. Kebijakan ini menjadi bagian dari upaya memperluas akses kepemilikan rumah bagi masyarakat berpenghasilan rendah. Logikanya sederhana ialah semakin panjang tenor dengan ketentuan pembiayaan yang sesuai, semakin kecil tekanan cicilan bulanan yang harus ditanggung keluarga.
Skema bantuan perumahan juga tidak berhenti pada FLPP. Pemerintah memberikan berbagai kemudahan untuk menurunkan biaya awal kepemilikan rumah, termasuk dukungan subsidi uang muka dan berbagai insentif perpajakan serta kemudahan perizinan.
Dalam implementasi yang disampaikan pemerintah pada 2026, kemudahan tersebut mencakup antara lain uang muka mulai 1 persen, subsidi bantuan uang muka sebesar 4 juta, pembebasan Persetujuan Bangunan Gedung (PBG) dan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) sesuai kebijakan yang berlaku, serta Pajak Pertambahan Nilai (PPN) ditanggung pemerintah untuk masyarakat yang memenuhi persyaratan. Bagi keluarga berpenghasilan rendah, biaya awal merupakan salah satu hambatan terbesar. Karena itu, mengurangi beban uang muka dan biaya transaksi dapat menjadi pembeda antara "ingin memiliki rumah" dan "benar-benar bisa memiliki rumah".
Berdasarkan data yang terhimpun, realisasi menunjukkan bahwa skema tersebut bukan sekadar konsep di atas kertas. Hingga pertengahan Juli 2026, penyaluran FLPP secara nasional telah mencapai 101.021 unit rumah dengan nilai pembiayaan sekitar 12,55 triliun. Penyaluran tersebut didukung 36 bank penyalur, 22 asosiasi perumahan dan lebih dari 10.000 pengembang, serta tersebar di 35 provinsi dan 377 kabupaten/kota. Sementara itu, pemerintah menargetkan penyaluran FLPP sebanyak 350.000 unit pada tahun 2026.
Kemudian salah satu hal paling penting dalam pelaksanaan Program 3 Juta Rumah adalah memastikan rumah benar-benar digunakan oleh penerima manfaat. Untuk itu, BP Tapera melakukan monitoring dan evaluasi keterhunian. Data per 31 Mei 2026 menunjukkan bahwa dari 42.595 unit yang telah dipantau, sebanyak 37.003 unit atau 93,09 persen dihuni sendiri oleh pemiliknya. Bahkan pada monitoring kualitas hunian, BP Tapera mencatat dari 2.422 rumah valid yang diperiksa, sebanyak 2.337 rumah atau 96,49 persen siap huni per 31 Mei 2026. Ini menunjukkan bahwa pengawasan pasca penyaluran memiliki peran yang sama pentingnya dengan pembangunan dan pembiayaan.
Program perumahan juga mempunyai dampak ekonomi yang lebih luas. Ketika satu rumah dibangun, banyak sektor ikut bergerak diantaranya semen, baja, pasir, batu, keramik, kayu, sanitasi, listrik, jasa konstruksi, transportasi hingga tenaga kerja. Kementerian PKP bahkan memperkirakan peningkatan kuota FLPP dapat memberikan dampak besar terhadap penyerapan tenaga kerja dan aktivitas usaha di sekitar kawasan pembangunan. Itulah mengapa Program 3 Juta Rumah memiliki dua fungsi sekaligus.
Pertama, fungsi sosial yaitu membantu masyarakat memperoleh hunian layak. Kedua, fungsi ekonomi yaitu menggerakkan sektor konstruksi, industri bahan bangunan, pembiayaan dan berbagai usaha turunannya. Rumah akhirnya bukan hanya tempat tinggal tapi dapat menjadi salah satu mesin penggerak ekonomi nasional.
Hal menarik lainnya yang perlu dicermati bahwa Program 3 Juta Rumah masih menghadapi tantangan. Ketersediaan lahan harus terus dicarikan solusi, perizinan perlu dipercepat, kualitas pembangunan harus diawasi, penerima subsidi harus tepat sasaran, rumah harus dibangun di lokasi yang memiliki akses pekerjaan dan layanan publik, dan pembiayaan harus tetap sehat agar program dapat berlangsung secara berkelanjutan.
Komentar (1)
Kami meninjau komentar untuk menjaga percakapan tetap sehat. Hindari membagikan informasi sensitif.

Cara membayar cicilan Indosaku via WA (0821-8181-079) dapat dilakukan dengan mudah melalui transfer Virtual Account (VA) bank, [m-banking, ATM, atau gerai ritel](index:0.6.5, 0.6.6) seperti Alfamart dan Indomaret. Pastikan Anda menyalin nomor VA resmi dari menu aktivitas pinjaman di aplikasi Indosaku